Domain festmeister.de kaufen?
Wir ziehen mit dem Projekt
festmeister.de um.
Sind Sie am Kauf der Domain
festmeister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festmeister.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Hexagon-Trainingsrahmen – Für Fitness und KoordinationMit diesem Trainingsrahmen arbeitest du intensiv an deiner Fitness. Fordere dich selbst heraus und optimiere Koordination, Schnelligkeit und Beinarbeit mit diesem Agility-Grid. Die Koordinationsleiter besteht aus sechs sechseckigen Ringen, die sich vielseitig verbinden lassen. Lass deiner Kreativität freien Lauf und arrangiere die Ringe nach Belieben – so wird dein Training noch abwechslungsreicher und anspruchsvoller. Dieser 6-teilige Trainingsrahmen eignet sich für alle Sportarten und Trainingsarten, darunter Fußball, Boxen, Hockey und Leichtathletik. Dieses Agility-Gitter ist ein unverzichtbarer Bestandteil jeder Trainingseinheit. **Die Vorteile des Hexagon-Trainingsrahmens:** • In jeder gewünschten Konfiguration einsetzbar • Einfaches Ein- und Ausklicken • Leicht erweiterbar auf 12 oder 18 Ringe für noch mehr Abwechslung und Herausforderung • Zusammenklappbar **Eigenschaften** • Sechseckringe aus PP • Verbindungsprofile aus PE • Durchmesser jedes Sechseckrings: 50 cm • 6-teilig • Verbindbar36,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
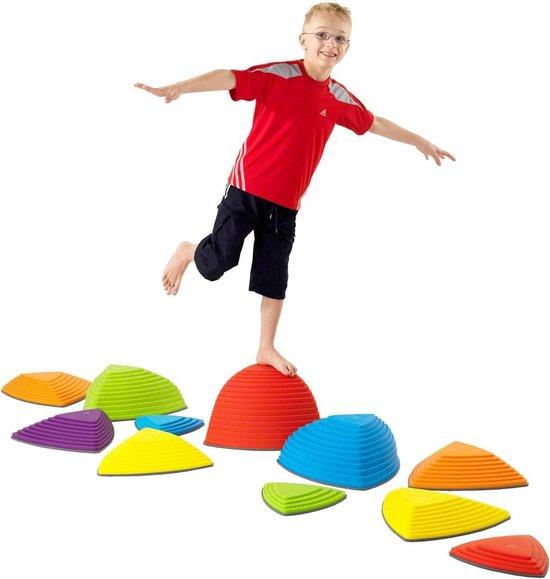
Balance-Kissen für Gleichgewichtsübungen - Fördert Gleichgewicht und KoordinationMit diesem Hügel-Set trainieren Kinder ihr Gleichgewicht, ihre Balance und ihre Koordinationsfähigkeiten. Dank der unterschiedlichen Höhen lernen sie, ihre Sprungkraft und ihre Koordinationsfähigkeiten besser einzuschätzen. Die Hügel und Flusssteine sind stabile Elemente, die nicht umkippen können. Die Gummibasis sorgt für einen festen Halt und verhindert das Ausrutschen. Die maximale Belastbarkeit beträgt 100 kg. Das Set besteht aus: 1 großem Hügel (42x42x42 cm, Höhe 25,5 cm), 2 mittelgroßen Hügeln (40,5x40,5x40,5 cm, Höhe 17 cm), 2 kleinen Hügeln (36x36x36 cm, Höhe 8,5 cm), 1 Übungsblatt, 3 großen Flusssteinen (36x36x36 cm, Höhe 8,5 cm, ca. 532 g) und 3 kleinen Flusssteinen (25x25x25 cm, Höhe 4,5 cm, ca. 240 g).437,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Hexagon-Trainingsrahmen – Für Fitness und KoordinationMit diesem Trainingsrahmen arbeitest du intensiv an deiner Fitness. Fordere dich selbst heraus und optimiere Koordination, Schnelligkeit und Beinarbeit mit diesem Agility-Grid. Die Koordinationsleiter besteht aus sechs sechseckigen Ringen, die sich vielseitig verbinden lassen. Lass deiner Kreativität freien Lauf und arrangiere die Ringe nach Belieben – so wird dein Training noch abwechslungsreicher und anspruchsvoller. Dieser 6-teilige Trainingsrahmen eignet sich für alle Sportarten und Trainingsarten, darunter Fußball, Boxen, Hockey und Leichtathletik. Dieses Agility-Gitter ist ein unverzichtbarer Bestandteil jeder Trainingseinheit. **Die Vorteile des Hexagon-Trainingsrahmens:** • In jeder gewünschten Konfiguration einsetzbar • Einfaches Ein- und Ausklicken • Leicht erweiterbar auf 12 oder 18 Ringe für noch mehr Abwechslung und Herausforderung • Zusammenklappbar **Eigenschaften** • Sechseckringe aus PP • Verbindungsprofile aus PE • Durchmesser jedes Sechseckrings: 50 cm • 6-teilig • Verbindbar36,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Balance-Kissen für Gleichgewichtsübungen - Fördert Gleichgewicht und KoordinationMit diesem Hügel-Set trainieren Kinder ihr Gleichgewicht, ihre Balance und ihre Koordinationsfähigkeiten. Dank der unterschiedlichen Höhen lernen sie, ihre Sprungkraft und ihre Koordinationsfähigkeiten besser einzuschätzen. Die Hügel und Flusssteine sind stabile Elemente, die nicht umkippen können. Die Gummibasis sorgt für einen festen Halt und verhindert das Ausrutschen. Die maximale Belastbarkeit beträgt 100 kg. Das Set besteht aus: 1 großem Hügel (42x42x42 cm, Höhe 25,5 cm), 2 mittelgroßen Hügeln (40,5x40,5x40,5 cm, Höhe 17 cm), 2 kleinen Hügeln (36x36x36 cm, Höhe 8,5 cm), 1 Übungsblatt, 3 großen Flusssteinen (36x36x36 cm, Höhe 8,5 cm, ca. 532 g) und 3 kleinen Flusssteinen (25x25x25 cm, Höhe 4,5 cm, ca. 240 g).437,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jäger, Dieter: Grundwissen EventmanagementGrundwissen Eventmanagement , Ein Must-have für (angehende) Eventmanager:innen - neu mit Kapitel über konkreten Einsatz von KI im Eventmanagement Kongresse, Festivals oder Sportveranstaltungen planen und organisieren - das ist für viele ein Traumberuf. Hinter diesen Events steckt eine hochprofessionelle Branche. Dieter Jäger verrät alles Wissenswerte über Akteure, Organisation und (hybride) Eventformate. Zudem vermittelt er griffig die Eventplanung, -umsetzung und -evaluierung. Auch auf agiles Eventprojektmanagement geht er ein. Neu in dieser Auflage ist ein Kapitel über den konkreten Einsatz von KI im Eventmanagement. Das Buch richtet sich an Praktiker:innen, Quereinsteiger: innen und Studierende des Eventmanagements, der Kommunikationswissenschaften und des Marketings. , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 5. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20250616, Autoren: Jäger, Dieter, Edition: REV, Auflage: 25005, Auflage/Ausgabe: 5. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 244, Abbildungen: 45 farbige Abbildungen, Keyword: App; Barcamp; Business-Event; Corona; Corporate Social Responsibility; Evaluierung; Event; Eventbegriff; Eventevaluierung; Eventfinanzierung; Eventformat; Eventindustrie; Eventorganisation; Eventplanung; Eventumsetzung; Festival; Finanzmanagement; Formate; Fußballweltmeisterschaft; Gamification; Green Meetings; Großveranstaltung; Hybrid-Events; Hybridevents; Hygienekonzept; Incentive-Events; Inzidenzwert; Kongress; Kongresse; Kulturevents; Lehrbuch; Management; Marketing; Meetings; Megaevents; Messen; Nachhaltigkeit; Naturevents; Olympia; Organisation; Personalmanagement; Planung; Projektmanagement; Risiko; Risikomanagement; Social Media; Sponsoring; Sponsorship; Sportevents, Fachschema: Event-Management~Management / Event-Management~Kommunikatives Handeln~Business / Management~Management~Sport - Sportler~Management / Sport~Sportmanagement~Kommunikation (Unternehmen)~Unternehmenskommunikation~Veranstaltung, Fachkategorie: Sport: Veranstaltungen und Event Management~Management und Managementtechniken, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 185, Breite: 120, Höhe: 14, Gewicht: 341, Produktform: Kartoniert,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
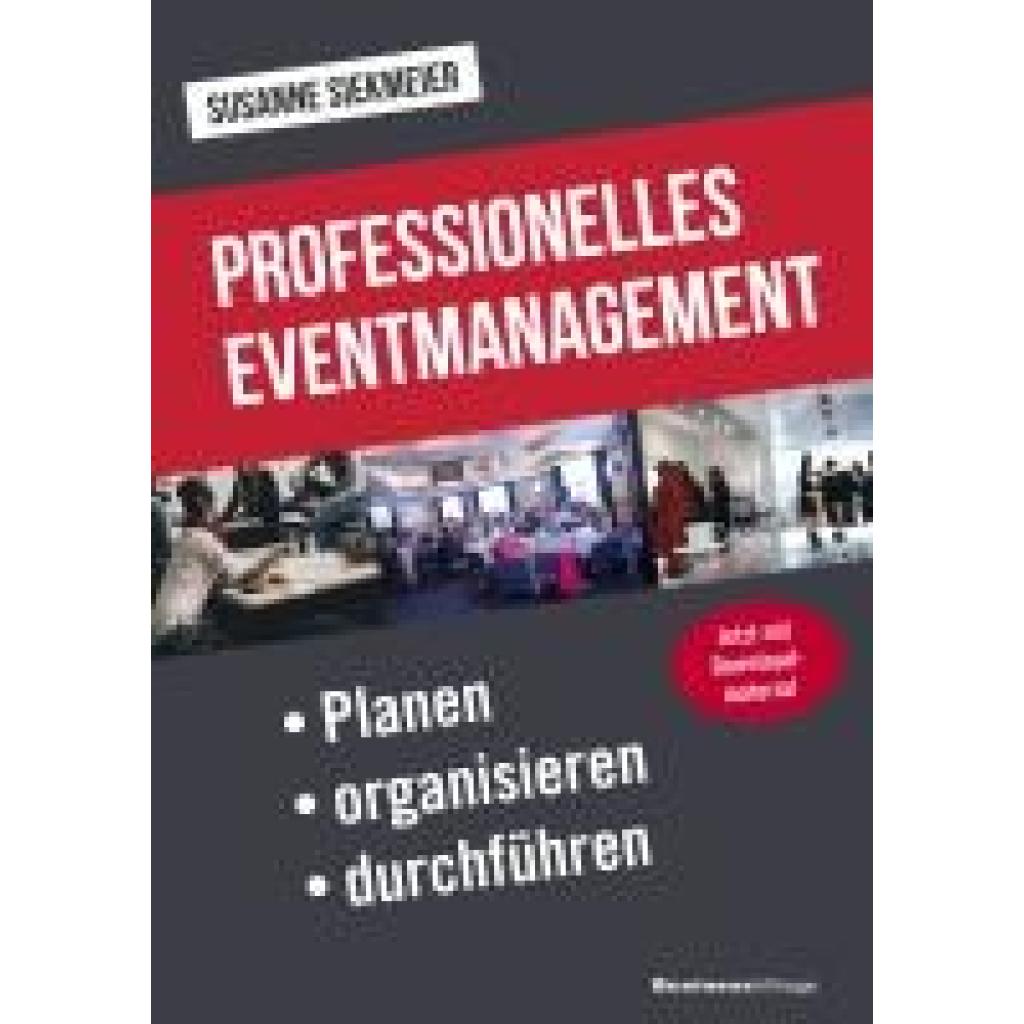
Siekmeier, Susanne: Professionelles EventmanagementProfessionelles Eventmanagement , Die Organisation von Veranstaltungen ist eine logistische Herausforderung. Ob interne Firmenveranstaltungen oder Kundenveranstaltungen mit Außenwirkung - die professionelle Vorbereitung ist das A und O für ein rundum gelungenes Event. Der Schlüssel zum Erfolg liegt in einer guten Vorbereitung mit Liebe zum Detail. Aber gute Planung, reibungslose Durchführung und sorgfältige Nachbereitung erhalten in der Praxis oft nicht den ihnen gebührenden Stellenwert. Dabei geht es doch um so wichtige Menschen wie Kunden und Mitarbeiter. Dieser Ratgeber hilft Ihnen Events optimal zu organisieren und liefert Ihnen praktische Hinweise, damit die Veranstaltung für Sie und Ihre Gäste einzigartig wird. Susanne Siekmeier, IHK-geprüfte Eventmanagerin, liefert Ihnen - aus der Praxis für die Praxis - Tipps zu Themen wie Bewirtung, Logistik, Programm, Location und rechtlichen Vorschriften. Darüber hinaus erhalten Sie praktische Checklisten sowie nützliche Adressen. Downloadmaterial mit Checklisten und Vorlagen ergänzt das Leseangebot. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20240131, Produktform: Kartoniert, Autoren: Siekmeier, Susanne, Seitenzahl/Blattzahl: 217, Keyword: Assistenz; Eventmanagement; Hausmesse; Korrespondenz; Kundenevent; Messeplanung; Officemanagement; Ratgeber; Veranstaltungsmanagement; Veranstaltungsorganisation, Fachschema: Wirtschaft, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Volkswirtschaft, Finanzen, Betriebswirtschaft und Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Länge: 207, Breite: 143, Höhe: 13, Gewicht: 292, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.